Por João Lacerda, sócio fundador da Nortus Investimentos
Quem tem imóveis no patrimônio costuma se fazer algumas perguntas: como organizar esses bens? Como facilitar a sucessão? E quais custos precisam entrar nessa conta?
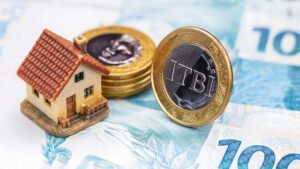
Uma decisão sobre o ITBI, imposto municipal relacionado à transmissão de imóveis, traz um novo elemento para essa conversa.
Segundo a Carta Wealth Planning da XP de outubro de 2026, o Supremo Tribunal Federal concluiu o julgamento do Tema 1348, reconhecendo que a imunidade do ITBI na integralização de imóveis ao capital social de uma empresa independe de sua atividade econômica preponderante.
Na prática, o entendimento descrito pela XP alcança inclusive empresas cuja principal atividade seja comprar, vender ou alugar imóveis.
O que isso significa?
Imagine uma família que esteja avaliando transferir imóveis para uma empresa como parte de sua organização patrimonial e sucessória.
Quando esses bens são utilizados para integralizar o capital social, ou seja, para compor o capital da empresa em troca de participação societária, uma das questões relevantes é a incidência do ITBI.
Conforme explica a carta da XP, diversos municípios exigiam o imposto quando a empresa receptora tinha atividade predominantemente imobiliária. O entendimento relatado no material afasta essa condição para a imunidade nessa modalidade de operação.
É um avanço relevante para a análise de estruturas patrimoniais. Mas alguns cuidados continuam essenciais.
A imunidade tem limites
A decisão não deve ser interpretada como uma dispensa de ITBI para qualquer transferência de imóvel a uma empresa.
A carta destaca que a imunidade alcança o valor efetivamente destinado à integralização do capital social. Valores excedentes registrados em outras contas patrimoniais, como reserva de capital, podem ficar fora dessa proteção, conforme o entendimento do Tema 796 do STF.
Também permanecem sujeitos à fiscalização os casos de simulação ou fraude. E operações como fusões, cisões e incorporações precisam ser avaliadas segundo suas próprias regras.
E quem já pagou o imposto?
Esse ponto exige atenção.
Na data da carta, a XP informava que a publicação do acórdão ainda estava pendente e que não havia sido aprovada modulação dos efeitos até o encerramento do julgamento virtual.
Por isso, não é possível concluir, apenas com base nesse material, que haverá restituição automática para quem recolheu ITBI no passado. A análise depende dos desdobramentos do julgamento, dos prazos aplicáveis e das particularidades de cada operação.
Uma oportunidade para revisar o planejamento
Na minha visão, esse tema reforça a importância de olhar o patrimônio da família de forma integrada.
Uma holding pode fazer sentido para determinadas famílias, mas sua conveniência não se resume à economia de um imposto. É preciso considerar os objetivos dos proprietários, os custos da estrutura, a tributação das receitas e das futuras vendas, além das regras de gestão e sucessão.
A pergunta mais importante continua sendo: essa estrutura ajuda a família a organizar seu patrimônio e realizar seus objetivos?
Na Nortus, buscamos aproximar essas questões do planejamento financeiro dos nossos clientes, em conjunto com os profissionais jurídicos e contábeis responsáveis por cada caso.
_______
Fonte: Carta Wealth Planning da XP, outubro de 2026. Conteúdo informativo, baseado no estágio do julgamento descrito no documento. Não substitui orientação jurídica, tributária ou contábil individualizada.
Para aprofundar o tema, acesse a Carta Wealth Planning da XP, de outubro de 2026, com o título “STF define imunidade do ITBI sobre a integralização de imóveis”. Preencha o formulário para liberar o acesso e baixar o PDF.
Baixe agora ⬇